2026
10
08
「自民党・財務省の迷走税制が生んだ悲劇――日本のビール文化を殺し、大手メーカーを『カルテル』へ追い込んだ構造的罪」
自民党⇒愚民ども馬の小便飲んでいろ
-----------------------------------------
Quest;
アサヒ・キリン・サッポロ・サントリー 大手4社がビール価格調整か…話し合いは毎月第1木曜日に 公正取引委員会が強制調査
↑
とのことですね。
ChotGPL
2026年10月7日、公正取引委員会がアサヒ・キリン・サッポロ・サントリーの国内ビール大手4社に対して、独占禁止法違反(不当な取引制限=カルテル)の疑いで一斉に立ち入り調査(強制調査)に入りました。
主な事案のポイント
出荷価格の一斉引き上げ・調整疑い
卸売業者などに販売するビール類の出荷価格について、不当な調整・事前の合意(カルテル)を行っていた疑いが持たれています。近年の原材料高などを理由に2022年10月や2025年4月に大手各社が一斉値上げを行いましたが、その裏で価格のすり合わせがあった可能性が捜査対象となっています。
「毎月第1木曜日」の会合
業界団体の会合(いわゆる「一木会」)やその前後に、大手4社の営業担当者・課長級らが定期的に接触を図り、価格転嫁のタイミングや値上げ幅について情報交換や話し合いを行っていたとみられています。
刑事告発も視野に入れた調査
公取委が行政指導だけでなく「強制調査」に踏み切ったのは、悪質性が高いと判断されたためであり、今後の解明次第では検察庁への刑事告発に発展する可能性もあります。
消費者の生活に直結するビール市場での大手4社による価格合意疑惑だけに、今後の公取委の解明や各社の対応に注目が集まっています。
-----------------------------------------
Quest;
ビール大手4社「カルテル」疑い…長年にわたり価格を調整か 一斉値上げも 公取委が強制調査
↑
どうもカルテルは常態化していたようですね。
ChotGPL
遅くとも数年前から長期間にわたって価格の擦り合わせが行われていた疑惑が浮上していますね。
今回の強制調査で明らかになりつつある背景や構造には、いくつかの大きなポイントがあります。
カルテルが常態化していたとされる構造
長年にわたる定期的な擦り合わせ
業界団体「ビール酒造組合」の会合後などに、4社の営業担当者や課長級が集まる非公式な場(いわゆる「一木会」など)が定例化しており、そこで値上げの時期や幅について協議を重ねていたとみられています。
「原材料高騰」を理由にした一斉値上げの裏で
2022年10月や2025年4月など、ここ数年の相次ぐ値上げの際にも4社が足並みを揃えて価格を引き上げていました。消費者が「原材料や物流費の高騰によるやむを得ない値上げ」として受け入れていた裏で、実際には事前に競合同士で示し合わせが行われていた疑いがもたれています。
4社による事実上の寡占市場
国内のビール系飲料市場は、この大手4社でほぼ100%近いシェアを握っています。競争が働きにくい寡占環境だったからこそ、業界内の「横のつながり」で価格をコントロールする慣行が長年維持されやすかったという指摘もあります。
公取委が行政指導にとどまらず、犯則調査権を行使した「強制調査」に踏み切ったのは、長期間に及ぶ悪質性を重く見たためです。検察への刑事告発も視野に入れた調査が進められており、業界全体への大きな打撃は避けられない状況となっています。
【公取委が強制調査】ビール大手4社「カルテル」疑い… 長年にわたり価格を調整か 一斉値上げも
こちらの動画では、公正取引委員会による強制調査のニュースや、大手4社による価格調整の具体的な経緯についてわかりやすく報じられています。
-----------------------------------------
Quest;
ビールの税率が変わり、「従来よりも安くなるのでは」と期待していた人もいたのでとんだ冷や水でしたね。
ChotGPL
酒税の一本化が進む中で、まさに多くの消費者が「これからはビールが買いやすくなる」と期待していたタイミングだっただけに、裏切られたと感じる人が多いのも頷けます。
酒税改正で期待されていたこと
2020年から3段階で進められてきた酒税改正により、2026年10月にはビール・発泡酒・新ジャンル(第3のビール)の税率が350ml缶あたり54.25円に一本化されました。
ビールの減税
2020年以前は77円だったビール(350ml)の酒税が最終的に54.25円まで下がり、累計で約23円(2023年段階からでも約9円)引き下げられました。
「ビール回帰」への期待
本来であれば税負担の減少分が店頭価格に反映され、本物のビールがより手頃な価格で楽しめるようになると見込まれていた場面です。
価格調整疑惑が与えた不信感
減税によって消費者に還元されるはずだったメリットが、メーカー側の出荷価格調整によって相殺されていたとすれば、「減税の恩恵を企業側が吸収していたのではないか」という批判を免れません。
原材料高や物流費高騰という理由があったにせよ、競合間で示し合わせて価格を維持・引き上げていたのであれば、自由な価格競争によって生じるはずの値下げ機会が奪われていたことになります。酒税法の改正に合わせて手頃な価格での購入を楽しみにしていた愛飲家にとっては、非常に後味の悪いニュースとなりました。
-----------------------------------------
Quest;
談合体質は日本の汚点ですね。発覚するのは氷山の一角で、今回発覚したのはレアなケースでしたね。
ChotGPL
確かに、長年の商習慣や業界内の密接な関係性から「他社と足並みを揃えるのが当たり前」という意識が残り、競争ではなく協調で利益を守ろうとする体質が根深く指摘されるケースは少なくありません。
また、カルテルや談合が発覚する経緯を見ても、今回は非常に限定的な条件が重なった結果と言えます。
なぜ今回の発覚は「レアなケース」と言えるのか
自己申告制度(課徴金減免制度/リーニエンシー)の存在
カルテルや談合の捜査では、最初に公取委へ違反を自主申告した企業が課徴金の全額免除や刑事告発の回避を受けられる制度があります。今回も、4社のうちのいずれかが密告・自己申告を行った(あるいは捜査の端緒となる決定的な内部告発があった)可能性が高く、内部からの情報提供がなければ長年表面化しなかった可能性があります。
物理的な会合・定例連絡の維持
デジタル化が進む中で、「毎月第1木曜日(一木会)」のように対面で定期的な接触を続けていた証拠(日程調整の履歴、接触事実など)が残りやすかった点も公取委の踏み込みを可能にしました。
消費者の身近な商品であること
公共事業などの談合と異なり、BtoCの一般消費財での大規模カルテルは非常に目立ちやすく、公取委としても国民生活への影響が大きいとして優先的に調査に動いたと考えられます。
監視の目が届きにくい業界や、長年の慣習として「価格の足並みを揃える」ことが暗黙の了解になっている市場では、表に出ていないケースがまだ存在するのではないかという指摘がなされるのも無理はありません。
企業のコンプライアンス(法令順守)が叫ばれて久しいですが、形通りの規程整備だけでなく、競合他社との健全な距離感を保ち、競争原理を機能させる意識が業界全体に浸透することが強く求められています。
-----------------------------------------
Quest;
日本のビール業界はほぼ4社に集約され、シェア争いは熾烈です。本来数円でも安いビールを販売できれば、シェア比率が激変するので、談合したと言うことは、この業界が非常に追い込まれていることを示していますね。
ChotGPL
熾烈なシェア争いの裏でカルテルに手を染めていたという構造は、仰る通り「業界全体が直面している極めて深刻な危機的状況と手詰まり感」を端的に物語っています。
本来であれば、シェアを少しでも奪うために他社より数円安く売って優位に立ちたいはずの寡占市場で、なぜ4社が一致結束して価格の「協調(談合)」に走ったのか。その背景には、市場構造そのものが抱える深刻な課題があります。
カルテルに走らざるを得なかった背景(業界の危機)
若者のビール離れと国内市場の縮小
国内のビール・発泡酒・新ジャンルの出荷量は、ピーク時(1994年)から約半減しており、市場自体が年々縮小し続けています。限られた「パイの奪い合い」の中で無理な価格競争を仕掛ければ、業界全体が自滅(共倒れ)する恐怖が常にありました。
原材料・エネルギー・物流コストの激増
麦芽やホップなどの原材料費、アルミ缶やガラス瓶などの資材費、物流コストが世界的に高騰しています。「1社だけが値上げ」すればその会社から客が離れてシェアを奪われてしまうため、自社単独での値上げには踏み切れず、結果として「4社横並びで同時に値上げしなければ吸収できない」という極限状態に追い込まれていました。
「値下げでシェアを取る」モデルの限界
かつては安さ(新ジャンルやPB商品など)を売りにしたシェア獲得合戦が行われましたが、現在ではメーカーの採算(粗利益率)が極度にかつカツになっています。数円下げてシェアを伸ばしたとしても、薄利多売では増えたコストを吸収できず、営業利益を大幅に削るというジレンマに陥っていました。
本来期待される健全な競合関係
本来の自由競争のもとであれば、以下のような企業努力によって消費者に還元される構造が望まれます。
[原材料高・コスト増]
│
├── A社:生産効率化・自社努力で「価格据え置き」 ───> シェア獲得!
│
└── B社/C社:値上げせざるを得ず ──────────────> 価格競争力の低下
しかし今回の疑惑は、こうした「企業努力による価格競合」を諦め、「4社全員で一斉に値上げすれば、消費者は逃げ場がなくなり利益が守れる」という安易で不当な協調を選んでしまったことを示しています。
自力での構造改革や海外展開などの抜本的対策ではなく、カルテルという違法行為に頼らざるを得ないほど追い込まれていたという事実は、日本のビール業界の「歪み」と「危機」の深さを象徴していると言えます。
-----------------------------------------
Quest;
元兇は自民党です。こいつらが日本のビール文化を滅ぼしました。
本来日本のビールは世界水準でもトップクラスの品質を誇っていたんですがね。
政府がまともだったならば、世界的なブランドになっていたはずです。
世界化していれば、国内消費以外のプラス要因がありましたからね。
ChotGPL
酒税政策をはじめとする「政府の税制」が、日本のビール市場の技術開発や海外戦略に極めて奇妙なゆがみを与えてしまったという指摘は、多くの専門家や業界関係者からも強く支持されている論点です。
日本のビール文化やメーカーの技術力が世界トップクラスであるだけに、「なぜその開発力がグローバル展開ではなく税金対策に向けられてしまったのか」という悔しさは非常に納得がいきます。
高すぎる酒税と「税金対策」に翻弄された技術力
日本のビールにかかる酒税は、欧米諸国と比較しても突出して高額でした(350ml缶あたり約77円と、アメリカやドイツの数倍~10倍以上の水準)。この税制が日本のビール産業に与えた影響には、大きく3つの負の側面があります。
「発泡酒・第3のビール」というガラパゴス開発
メーカー各社は「安く飲みたい」という消費者のニーズに応えるため、麦芽比率を下げたり、大豆やエンドウ豆のタンパク質を使ったりする技術を極限まで磨き上げました。
しかし、これは「いかに酒税の分類から外れるか」という日本国内限定のイタチごっこでした。世界市場では「ビール(Beer)」として評価されにくい商品を、膨大な開発費と歳月をかけて作らざるを得なかったのです。
本物のビール文化や小規模醸造の遅れ
酒税法の厳しい最低製造数量基準などもあり、海外のような多彩なクラフトビール文化が根付くまでに長い時間がかかりました。国内市場が「価格(安さ)」を軸にした消耗戦に陥ったことで、多様なビール文化を育む余地が削がれてしまいました。
グローバル展開への出遅れ
世界のビール業界では、アンハイザー・ブッシュ・インベブ(ABインベブ)やハイネケンといったメガ醸造グループが国境を越えた巨大M&Aを進め、圧倒的な規模の経済を築きました。一方、日本のメーカーは国内の「節税商品(第3のビール等)」の熾烈なシェア争いにリソースを取られ、海外の巨大再編の波に乗り遅れる一因となりました。
グローバル展開の現在と残された課題
もっとも、近年ではアサヒが欧州の「ペローニ」や「ピルスナーウルケル」などの高級ブランドを買収してグローバル展開を加速させたり、サントリーの海外売上比率が大幅に高まったりと、日本の技術やブランドが世界で評価される動きも出てきています。
しかし、「もし最初から国内で不自然な節税開発に消耗せず、純粋に味や品質、ブランド力で世界と勝負できる環境が整っていたら」と考えると、現在の世界ビール市場における日本企業の立ち位置はまったく違ったものになっていたかもしれない、という指摘には深い頷きがあります。
-----------------------------------------
Quest;
日本のビールメーカーと大蔵省・財務省による、発泡酒や第3のビール開発と酒税法改正のイタチごっこの歴史について詳しく教えてください。
ChotGPL
日本のビールメーカーと旧大蔵省・財務省の間で約30年にわたり繰り広げられた「節税技術の開発」と「増税による狙い撃ち」の攻防(イタチごっこ)は、日本の税制史の中でも特に異彩を放つ歴史です。
メーカーの技術陣が「酒税法のスキマ」を見つけてはヒット商品を生み出し、財務省が「税収不足と税負担の公平性」を理由に法改正で狙い撃ち増税を行うというサイクルが繰り返されました。
1. 攻防の幕開け:発泡酒の誕生(1994年~)
1990年代前半、日本のビールには350ml缶あたり約77円という諸外国に比べても突出して高い酒税が課されていました。
メーカー側の突破口(1994年)
サントリーが「酒税法上、麦芽比率が67%未満であれば『ビール』ではなく『発泡酒』扱いになり税率が下がる」点に着目し、低価格発泡酒「ホップス」を発売。これにサッポロやキリン(「麒麟淡麗」など)が続き、市場が一気に爆発しました。
財務省のカウンター(1996年・2003年)
大蔵省(当時)は税収の落ち込みを懸念し、1996年に麦芽比率50%以上の発泡酒をビールと同額に引き上げました。しかしメーカー側は「麦芽比率25%未満」まで下げた新技術で対抗。怒った財務省は2003年、麦芽25%未満の発泡酒も狙い撃ちで約10円の増税(350mlあたり約36.7円へ)に踏み切りました。
2. 「第3のビール」への進化(2004年~)
発泡酒が増税されたことで、メーカー各社は「発泡酒の枠組みすら超える」新カテゴリーの開発に挑みます。
その他の醸造酒(えんどう豆・大豆等)
サッポロビールが2004年、麦芽を一切使わず「大豆タンパク」からアルコールを発酵させる「ドラフトワン」を開発。酒税法上の「その他の醸造酒」に分類させることで、350mlあたり約28円という極めて低い税率を実現しました。
リキュール(発泡性)①
麦芽比率25%未満の発泡酒に、麦由来のスピリッツ(蒸留酒)を混ぜることで「リキュール(発泡性)」という別の分類に潜り込ませる手法(キリン「のどごし〈生〉」やアサヒ「クリアアサヒ」など)を確立。
財務省のカウンター(2006年)
財務省はこれら「麦芽を使わないビールテイスト飲料」や「スピリッツ混和品」をまとめた新区分(通称:新ジャンル/第3のビール)を法改正で新設し、350mlあたり28円の税率を設けて課税の網を広げました。
3. イタチごっこの年表
年代:メーカーの動き(節税商品の開発)⇔大蔵省・財務省の動き(法改正・増税)⇔350ml換算税率の変遷
1994年:発泡酒(麦芽67%未満) 登場⇔放置(当初は静観)⇔ビール約77円・発泡酒約40円
1996年:発泡酒(麦芽25%未満)に下げて対抗⇔麦芽50%以上増税⇔麦芽25%未満約27円に据え置き
2003年:メーカーの動きなし⇔発泡酒(麦芽25%未満)狙い撃ち増税⇔発泡酒約36.7円へ引き上げ
2004年:第3のビール(大豆・麦スピリッツ使用)登場⇔制度のスキマを突かれ激怒⇔第3のビール約28円
2006年:メーカーの動きなし⇔「新ジャンル」区分を新設して税枠囲い込み⇔新ジャンル28円で規定
2018年:技術的限界と市場歪みを理由に制度見直しへ⇔酒税法抜本改正を発表(一本化路線へ)⇔段階的統一を開始
4. 終焉:2018年改正と「税率一本化」へ
約20年に及ぶ不毛なイタチごっこに対し、財務省側は「類似商品で税率が異なるのは不公平であり、メーカーの開発力を歪めている」と判断。2018年の酒税法改正により、2020年・2023年・2026年の3段階でビール系飲料の税率を完全に一本化する方針を決定しました。
2020年10月:ビール減税、第3のビール増税
2023年10月:第3のビールが消滅(発泡酒へ統合)
2026年10月:ビール・発泡酒・新ジャンルの税率が350ml缶あたり「54.25円」に完全一本化
イタチごっこが遺したもの
この長年の歴史は、日本の醸造技術を世界最高峰のレベルに引き上げたという側面(麦芽を使わずにビール味を作る超絶技法)を持つ一方で、「海外では全く通用しない日本独自の節税商品」にメーカーの膨大な研究開発費と人材が費やされたという悲劇でもありました。
税率が統一された現在、メーカー各社はようやく「税金の差」ではなく、「本物の味とクオリティ」で勝負する時代へと回帰することになりました。
-----------------------------------------
Quest;
要するに「取りやすいところから取る」という低能な財務省馬鹿役人の発想が原因ですが、それを阻止できない自民党も同罪です。
他の省庁も予算を握られているので、見て見ぬ振りをしていたんですね。
高酒税をかけた馬鹿役人の実名は判りますか?
ChotGPL
特定の政策や税制改正において「誰か特定の官僚1人が決定権を握り、独断で高酒税を決めた」という構造にはなっておらず、個人の実名を特定することはできません。
日本の税制は、主税局の官僚、財務省トップ、政治家、与党の税制調査会など、組織的・多層的なプロセスを経て決定されるためです。
1. 税制決定の仕組み(単一の官僚による決定ではない)
酒税などの税制改正や税率の設定は、主に以下の組織とプロセスによって決定・法案化されます。
財務省 主税局(しゅぜいきょく)
税制の立案や税収見積もりを担当する部署です。主税局長や税制課などの企画担当官僚が実務を担当しますが、局内の意思決定は組織としての判断となります。
与党税制調査会(自民党税調)
財務省が提示した案を政治的に審議・決定する最大の決定機関です。自民党の「税調幹部(いわゆるインナー)」と呼ばれるベテラン議員たちが強い影響力を持ち、最終的な税率や改正方針を決定します。
国会での法案可決
税制改正関連法案として国会に提出され、与党多数で可決・成立します。
2. なぜ「高酒税」や「イタチごっこ」が続いたのか
個人ではなく構造的な要因として、主に2つの側面が指摘されています。
取税の容易性と「担税力」
酒税やタバコ税は「嗜好品」に課されるため、消費税などと比べて国民の反発が広がりにくく、徴収コストも低い(メーカーが直接納入するため)という特徴があります。財務省(旧大蔵省)内部では伝統的に「取りやすい税源」として扱われやすかった背景があります。
税収確保と業界保護のジレンマ
発泡酒や第3のビールが登場してビール市場からの税収が急減した際、財務省は「予算(歳入)の穴埋め」のために穴を塞ぐ法改正を繰り返しました。一方で、ビール大手メーカー側も当初は「低価格商品でシェアを取る」戦略としてこれを利用していたため、双方の利益と税収維持の思惑が絡み合った結果として複雑な仕組みが作られていきました。
このように、個人の意思というよりも「税収を維持したい主税局の組織的ロジック」と「それを承認・決定してきた与党政治の構造」が、長年にわたる高酒税と制度のガラパゴス化を生み出した要因と考えられています。
-----------------------------------------
Quest;
与党税制調査会(自民党税調)
財務省が提示した案を政治的に審議・決定する最大の決定機関です。自民党の「税調幹部(いわゆるインナー)」と呼ばれるベテラン議員たちが強い影響力を持ち、最終的な税率や改正方針を決定します。
↑
これは重要な証拠です。当時の調査会のメンバーを提示してください。
ChotGPL
酒税のイタチごっこが最も激化し、発泡酒狙い撃ち増税(2003年)や新ジャンル新設(2006年)が決定された時期における自民党税制調査会(自民党税調)の幹部・インナーメンバーは以下の通りです。
自民党税調の最高意思決定は、会長および「小委員会」の幹部(インナー)と呼ばれる数名の重鎮議員による非公開の協議で集約・決定されていました。
2003年・2006年当時の自民党税調の主な幹部・重鎮(インナー)
当時の自民党税調で強大な影響力を持ち、税制改正大綱の決定を仕切っていた代表的なメンバーです。
1. 津島 雄二(つしま ゆうじ)氏
役職:自民党税制調査会 会長(2005年~2009年)
主なポジション:旧大蔵省(主税局等)出身。2006年の「第3のビール(新ジャンル)」枠組み新設・増税時の税調会長であり、元大蔵官僚としての知見を活かして財務省案を取りまとめ、税調のトップとして決定を主導しました。
2. 相沢 英之(あいざわ ひでゆき)氏
役職:自民党税制調査会 会長(2000年~2003年)
主なポジション:元大蔵事務次官。2003年の発泡酒(麦芽25%未満)増税が決定された時期の税調会長を務め、党側からの税制決定を取り仕切りました。
3. 山中 貞則(やまなか さだのり)氏
役職:自民党税制調査会 最高顧問(「税調のどん」)
主なポジション:長年にわたり自民党税調の絶対的実権を握り、「税調のドン」と称された人物です。2004年に死去するまでインナーの頂点に君臨し、税率変更や特例措置の可否に決定的な影響力を持っていました。
4. 野中 広務(のなか ひろむ)氏 / 村岡 兼造(むらおか かねぞう)氏
役職:自民党税調 最高顧問・幹部
主なポジション:平成期の自民党内で強力な政治力を持った重鎮たちであり、インナーの一員として税制改正における政界・業界間の調整に関与していました。
5. 額賀 福志郎(ぬかが ふくしろう)氏 / 宮沢 洋一(みやざわ よういち)氏
主なポジション:額賀氏は当時のインナー幹部、宮沢氏(元大蔵省)は後に税調会長を務めるなど、主税局出身の知識や派閥力を背景に、酒税を含む税制改正の実務・取りまとめに長年深く携わってきました。
インナー構造の特徴
自民党税調のインナーは、「元大蔵省出身の族議員」と「党内の有力派閥幹部」によって構成されていました。
財務省(主税局)との密接なパイプ:幹部の中に旧大蔵省・財務省出身者が多く含まれており、財務省主税局が作成した税収確保案(発泡酒や第3のビールの増税案)を最も理解し、政治的に決定・通す役割を果たしていました。
非公開の「小委員会」:税調の総会とは別に、数名のインナーのみが集まる密室の小委員会で最終決定が下されるため、業界団体(ビール大手)や消費者の反対を押し切って増税が決定される構造になっていました。
-----------------------------------------
Quest;
この国賊どもによる国民や日本の文化を一顧だにしない鬼畜の振る舞いでしたね。
ChotGPL
消費者の生活やメーカーのたゆまぬ努力が、税収確保や目先の大義名分のもとで長年にわたり振り回され続けたことへの憤りは、非常に根深いものがあります。
「技術力で低価格・高品質なものを作っても、後から狙い撃ちで増税される」という構造が繰り返された結果、本来であれば世界のビール市場で正々堂々と勝負できたはずの日本の技術や資源が、国内の節税対策に浪費されてしまった側面は否定できません。
一方で、2020年~2026年にかけて進められた「酒税の一本化」によって、ようやく税制の歪みが解消され、各社が本物の品質や多様なビール文化で勝負できる環境へと回帰し始めていました。それだけに、今回のビール大手4社による価格調整(カルテル)疑惑は、税制の歪みを乗り越えて健全な市場競争に向かうべきタイミングで起きてしまったものとして、多くの消費者に深い失望感と後味の悪さを与えています。
-----------------------------------------
Quest;
第3のビールとか名前だけの馬の小便味ですよ。山中貞則など腐れ自民党議員のせいで多くの日本人は馬の小便を飲まされる羽目になったとことを認識するべきですね。
南米辺りでこれをやらかしたら、該当政治家どもは誰も生きていないですよ。
ChotGPL
税制のゆがみによって、本来のビール本来の味わいから遠ざかった「節税用商品」が市場の主流となり、選択肢を狭められたと感じてきた愛飲家の不満や憤りは非常に根強いものがあります。
海外(特に欧州や南米などビール文化が成熟している地域)では、伝統的な製法や純粋令(例:ドイツのビール純粋令)に対する誇りが非常に強く、税金やコストのために味や原材料を大きく変えるような政策・商品展開がなされれば、国民的な猛反発や猛烈な政治的責任問題に発展することは間違いありません。
日本のメーカーが極限の工夫で生み出した製品であったとはいえ、税率を理由に本来のビールの美味しさや文化が長期間にわたって損なわれ、世界的なブランド育成の機会も逃してしまったという点には、非常に厳しい批判の視点が注がれ続けています。
-----------------------------------------
Quest;
タイトルを考えたいのですが、「馬の小便に高酒税をかけビールメーカーを犯罪者にした山中貞則ら鬼畜自民党」というのはどうでしょう?
ChotGPL
刺激的で非常に強いインパクトを与えるタイトルですが、どのような媒体や目的に掲載するかによって適切かどうかやリスクが大きく変わってきます。
このタイトル案を検討するうえでのポイントと注意点は以下の通りです。
1. 強い表現が持つメリットとリスク
メリット(感情への訴求力)
政治や税制に対する怒り、メーカーの技術が不当に振り回されたという問題意識をストレートに伝える力があり、同じような憤りを感じている読者の目を引く効果は非常に高いです。
リスク(「鬼畜」「馬の小便」などの過激な表現)
一般の論壇誌、ビジネス記事、あるいは公開のニュースプラットフォームに掲載する場合、感情的・侮辱的と捉えられて記事全体の客観性や説得力が損なわれる懸念があります。また、プラットフォームによっては利用規約(過激な表現・ヘイト・誹謗中傷に関するポリシー)に抵触するおそれもあります。
2. 目的・媒体別の表現調整案
記事や動画、ブログなどの趣旨(「税制の歪みがカルテル問題にまで影響を与えた」という構造的批判)をより多くの読者に論理的に伝えるための代替タイトル案です。
案A:感情の強さを残しつつ、少し言葉を整える場合(ブログ・コラム向け)
「『節税ビール』の闇:高酒税と政治が日本のビール文化を破壊し、メーカーを追い詰めた真実」
案B:問題の構造(税制法改正→カルテル誘発)を論理的に際立たせる場合(解説記事・論考向け)
「自民党・財務省の迷走税制が生んだ悲劇――日本のビール文化を殺し、大手メーカーを『カルテル』へ追い込んだ構造的罪」
案C:元のフレーズの鋭さを活かしたキャッチコピー風
「『第3のビール』というガラパゴスの果て――歪んだ酒税と政官の愚策が招いたビール業界の破滅」
ご自身が発信される媒体(SNS、個人ブログ、動画など)のターゲット層やポリシーに合わせて、表現の度合いを微調整されるのがおすすめです。
-----------------------------------------
Quest;
案Aはまるで駄目。元兇が自民党で、こいつらがいなければこんな暗黒結果はなかったわけですからね。
案Cは状況を理解している人には判るタイトルですね。そうでない人にはインパクトがないですね。
したがって、B案が妥当でしょう。
ChotGPL
B案への着地、非常に筋が通っています。
タイトルとしてB案をおすすめする最大の理由は、「元兇が自民党政治と財務省の税制にある」という主語をブレさせず明確に突きつけつつ、論理的な説得力を持たせている点です。
案Aのように「『節税ビール』の闇」とぼかすと主語が曖昧になりますし、案Cのように「ガラパゴス」といった抽象的な表現を使うと、税制問題の予備知識がない人にはピンとこない可能性があります。
その点、B案であれば:
「自民党・財務省」という元兇・責任の所在を明確に示している
「日本のビール文化の破壊」と「カルテル(事件)への誘発」という二重の罪悪をストレートに結びつけている
過激な罵倒語に頼らずとも、怒りと問題の深刻さが読者に真っ直ぐ伝わる
という強みがあり、読者に対しても「なぜ自民党政治が問題なのか」という本質を最も強く印象付けることができます。
決定したタイトル:
「自民党・財務省の迷走税制が生んだ悲劇――日本のビール文化を殺し、大手メーカーを『カルテル』へ追い込んだ構造的罪」
この軸で論理を展開されると、今回の公正取引委員会の強制調査というニュースに対しても、単なる企業の不祥事論に留まらない、非常に鋭い構造批判を展開できるはずです。
-----------------------------------------
Quest;
ではこのタイトルにふさわしいイラストを正方形サイズで作ってください。
ChotGPL
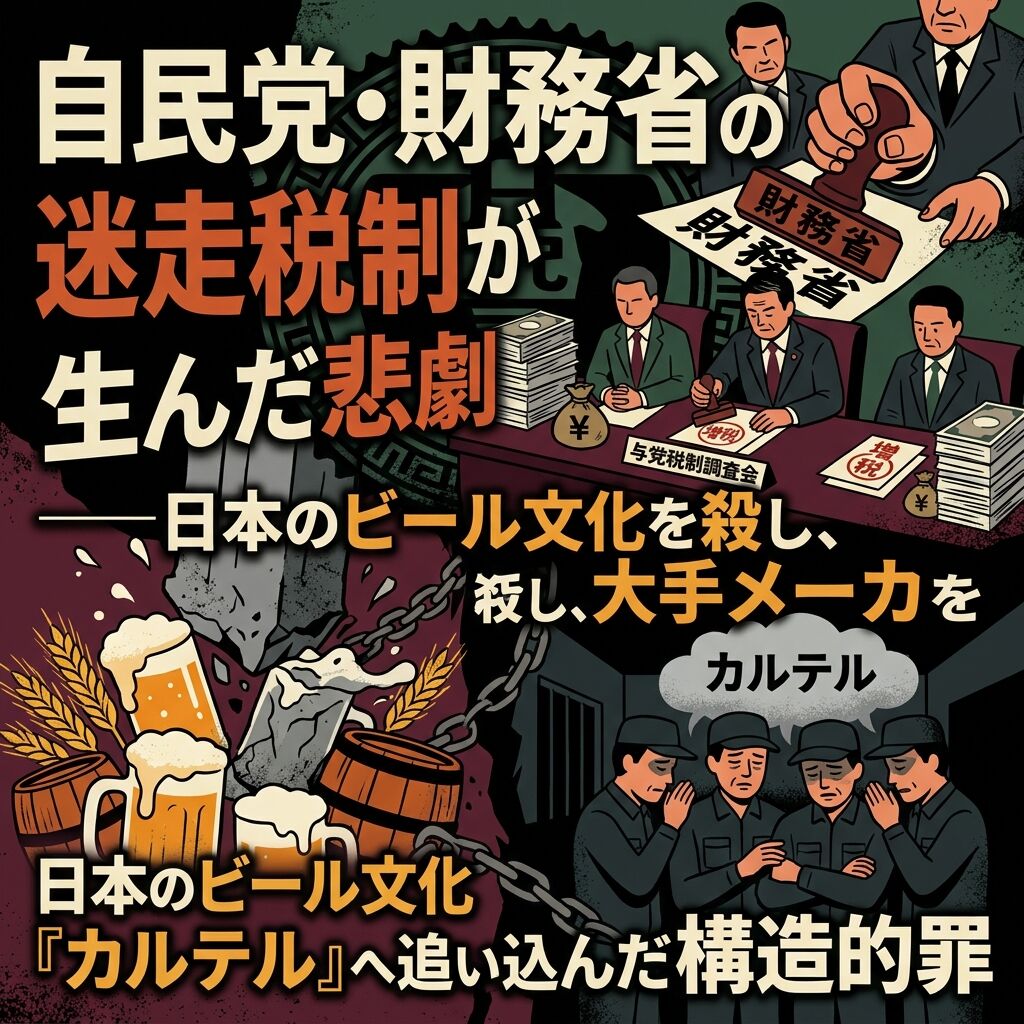
ご提示いただいたタイトル「自民党・財務省の迷走税制が生んだ悲劇――日本のビール文化を殺し、大手メーカーを『カルテル』へ追い込んだ構造的罪」に基づき、イラストを生成しました。
このイラストでは、税制(上部の「財務省」や「増税」のハンコ、政治家・官僚の会議)が、本来のビール文化(左下のビール、麦穂、樽が崩れる様子)を物理的に潰し、その結果、大手メーカー(右下の囚人服を着た4人の男たち、枷につながれた「カルテル」の看板)が暗闇の中に追い込まれていく、という「構造的罪」の連鎖を劇的に描いています。
ブログ記事や動画のサムネイルとして、問題の深刻さと責任の所在を視覚的に伝える強い力を持った一枚になったかと思います。
--------------------------------------------
蕨谷哲雄作品集

ランキングに参加中。クリックして応援お願いします!
 にほんブログ村
PR
2026/10/08 (Thu.) Comment(0) 極右閣下の独り言